Seguro de responsabilidad civil profesional
El seguro de responsabilidad civil profesional (también conocido como seguro de errores y omisiones) es una protección diseñada para trabajadores independientes o empresas que brindan servicios profesionales o asesoría.
Su función principal es cubrirte si un cliente te demanda alegando que cometiste un error que le causó una pérdida económica.
1. Errores y Omisiones: Cubre negligencias, equivocaciones, omisiones o consejos inadecuados cometidos durante el ejercicio de tu profesión.
2. Gastos de Defensa: Es uno de los mayores beneficios; la aseguradora paga los gastos legales, honorarios de abogados y costos de juicio si un cliente te demanda.
3. Indemnizaciones: Si se determina que eres responsable del daño, la póliza paga la compensación económica al tercero afectado hasta el límite contratado.
¿Para quién es?: Es vital para médicos, abogados, contadores, arquitectos, ingenieros, consultores, agentes de seguros, etc.
Nuestros agentes certificados
Lic. Javier Ríos
Lic. Cristina Ríos
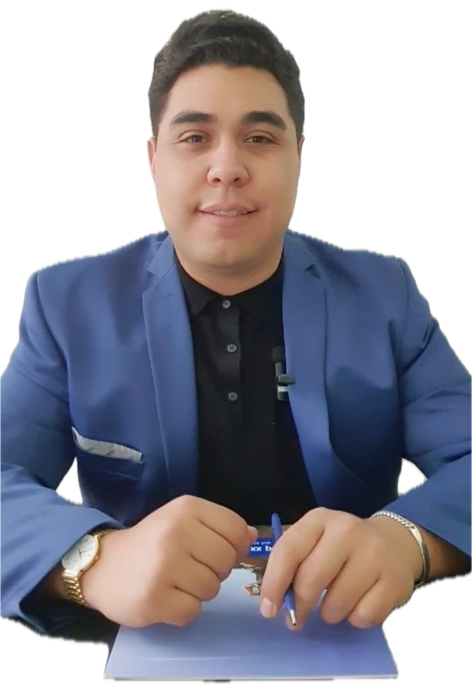
Lic. Salvador Hernández
Preguntas frecuentes
1. ¿Qué cubre exactamente el seguro de RC Profesional y en qué se diferencia del General?
Mientras
que la RC General cubre daños físicos (como que alguien se resbale en tu
oficina), la RC Profesional protege contra errores u omisiones intelectuales.
Cobertura: Protege ante reclamaciones por negligencia, errores de cálculo, consejos erróneos o incumplimientos de contrato involuntarios que causen una pérdida económica a tu cliente.
Cobertura: Protege ante reclamaciones por negligencia, errores de cálculo, consejos erróneos o incumplimientos de contrato involuntarios que causen una pérdida económica a tu cliente.
2. ¿Quiénes están obligados a contratar este seguro?
Depende de la legislación local y la profesión, pero generalmente es indispensable para:
Profesiones Colegiadas: Médicos, abogados, arquitectos e ingenieros.
Servicios Financieros: Agentes de seguros, contadores y asesores de inversión.
Consultoría Tecnológica: Desarrolladores de software y expertos en ciberseguridad.
Dato clave: En muchos contratos con grandes empresas o entidades gubernamentales, es una cláusula obligatoria para poder firmar el proyecto.
3. ¿Qué es la cobertura de "Retroactividad"?
Esta
es una de las dudas más importantes. Los errores profesionales a veces tardan
meses o años en manifestarse.
Función: Una póliza con fecha retroactiva cubre reclamaciones presentadas hoy por trabajos realizados en el pasado (siempre que ya tuvieras seguro o se haya pactado esa fecha). Sin esto, quedarías desprotegido ante errores cometidos antes de la firma de la póliza actual.
Función: Una póliza con fecha retroactiva cubre reclamaciones presentadas hoy por trabajos realizados en el pasado (siempre que ya tuvieras seguro o se haya pactado esa fecha). Sin esto, quedarías desprotegido ante errores cometidos antes de la firma de la póliza actual.
4. ¿Cubre los gastos de defensa legal o solo la indemnización?
La mayoría de las pólizas de RC Profesional incluyen gastos de defensa jurídica.
Esto significa que el seguro paga los honorarios de abogados, peritos y costas judiciales, incluso si la demanda es infundada. Esto es vital, ya que demostrar que "no cometiste un error" puede ser tan caro como pagar la indemnización misma.
5. ¿Qué sucede si cambio de trabajo o me jubilo? (Cláusula de "Run-off")
Si dejas de ejercer, podrías recibir una demanda por un trabajo que hiciste hace dos años.
Para esto existe la cobertura de "Inactividad" o Run-off, que mantiene protegida tu responsabilidad durante un periodo determinado (usualmente de 2 a 5 años) después de haber cancelado la póliza activa por cese de negocio.
Certificados ante la Comisión Nacional de Seguros y Fianzas
Todos los derechos reservados ASEFIJR © 2026
Creado con